公司注册

 记账报税

 商标版权

 资质办理

 上市辅导

 体系认证

 综合服务
 您所在的位置:
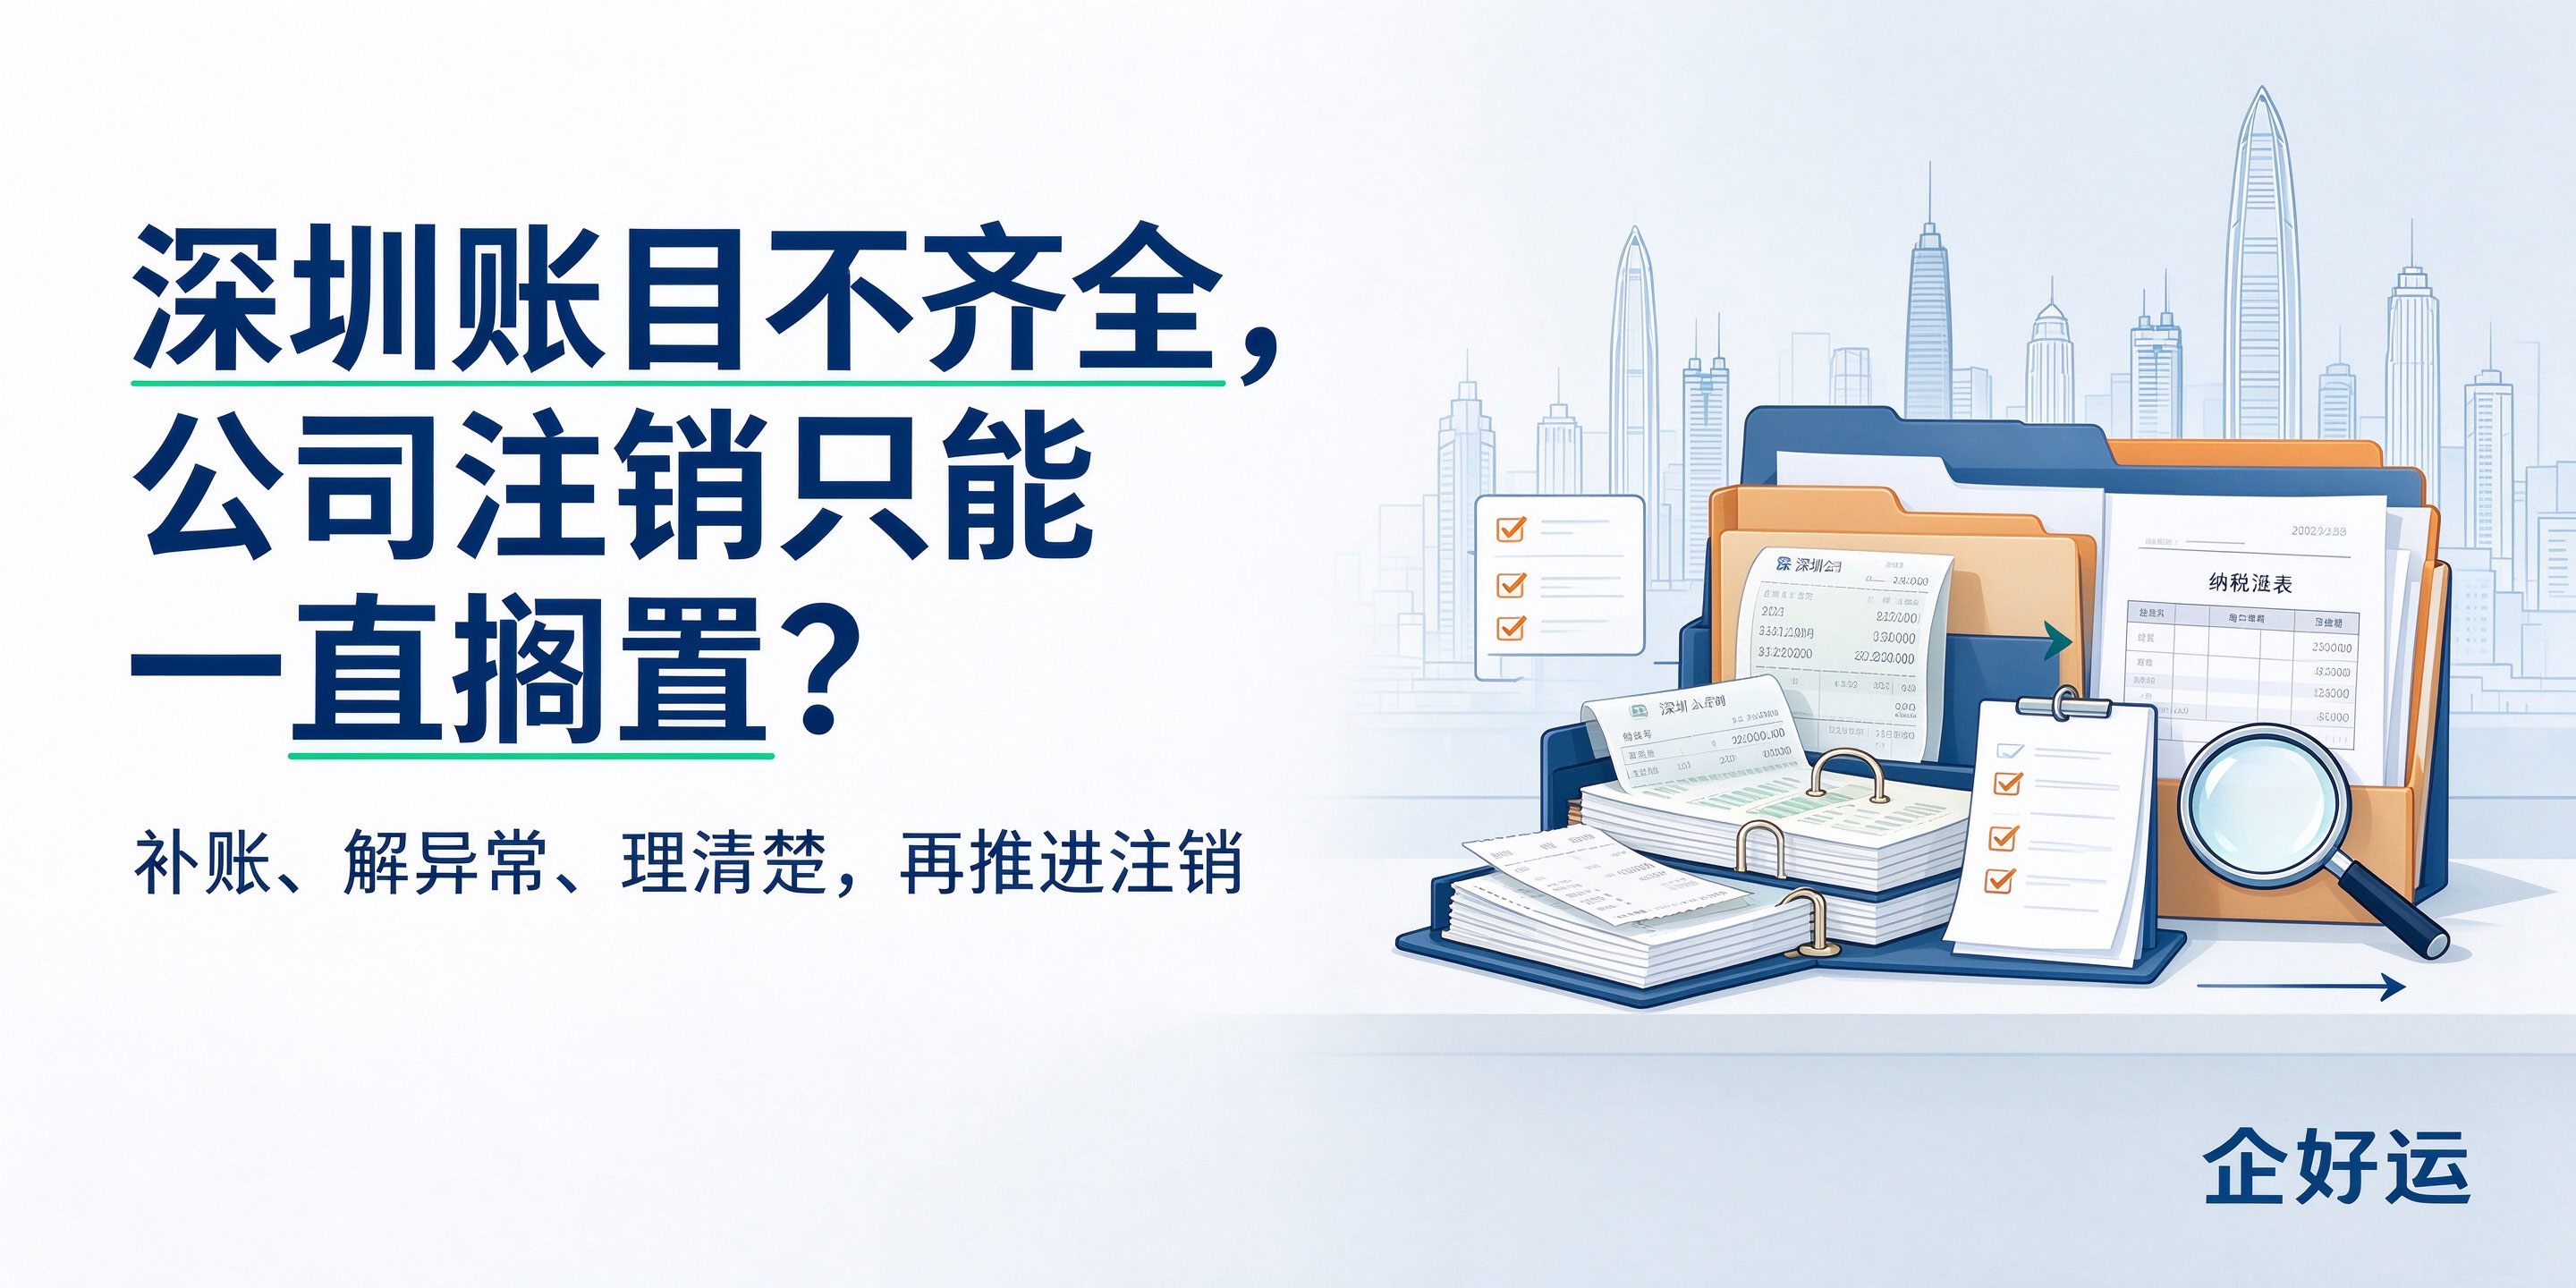
账目不齐全导致深圳公司注销反复被卡?
本文从老板视角拆解票据缺失、流水缺失、申报缺失三种情形,讲清乱账整理、税务异常解除与清税的先后顺序,附常见问题解答。
一、账目不齐全,注销到底卡在哪一环
不少老板把深圳公司注销理解成"跑一趟工商",真正递材料才发现,流程是先税务、后工商。
税务注销要看近几年的申报记录和账目:有没有欠税,有没有漏报的月份,账面数字和银行流水对不对得上。
账目一旦残缺,清税这一步就过不去,后面的注销公司流程自然也递不进去。
于是很多企业选择"再等等"。可搁置并不是零成本:漏报的月份会一直累积,滞纳金按天计算,法人名下的其他企业也可能被关联核查。
按《企业注销指引(2025年修订)》的口径,处于税务非正常状态的纳税人,办理税务注销前要先解除非正常状态、补办纳税申报手续,
符合条件的月份还可以走批量零申报确认。也就是说,账目这道门绕不开,只能补;
而能不能补得回来,很大程度上取决于当初记账报税有没有留下完整痕迹。
二、先分清缺的是什么,补救路径完全不同
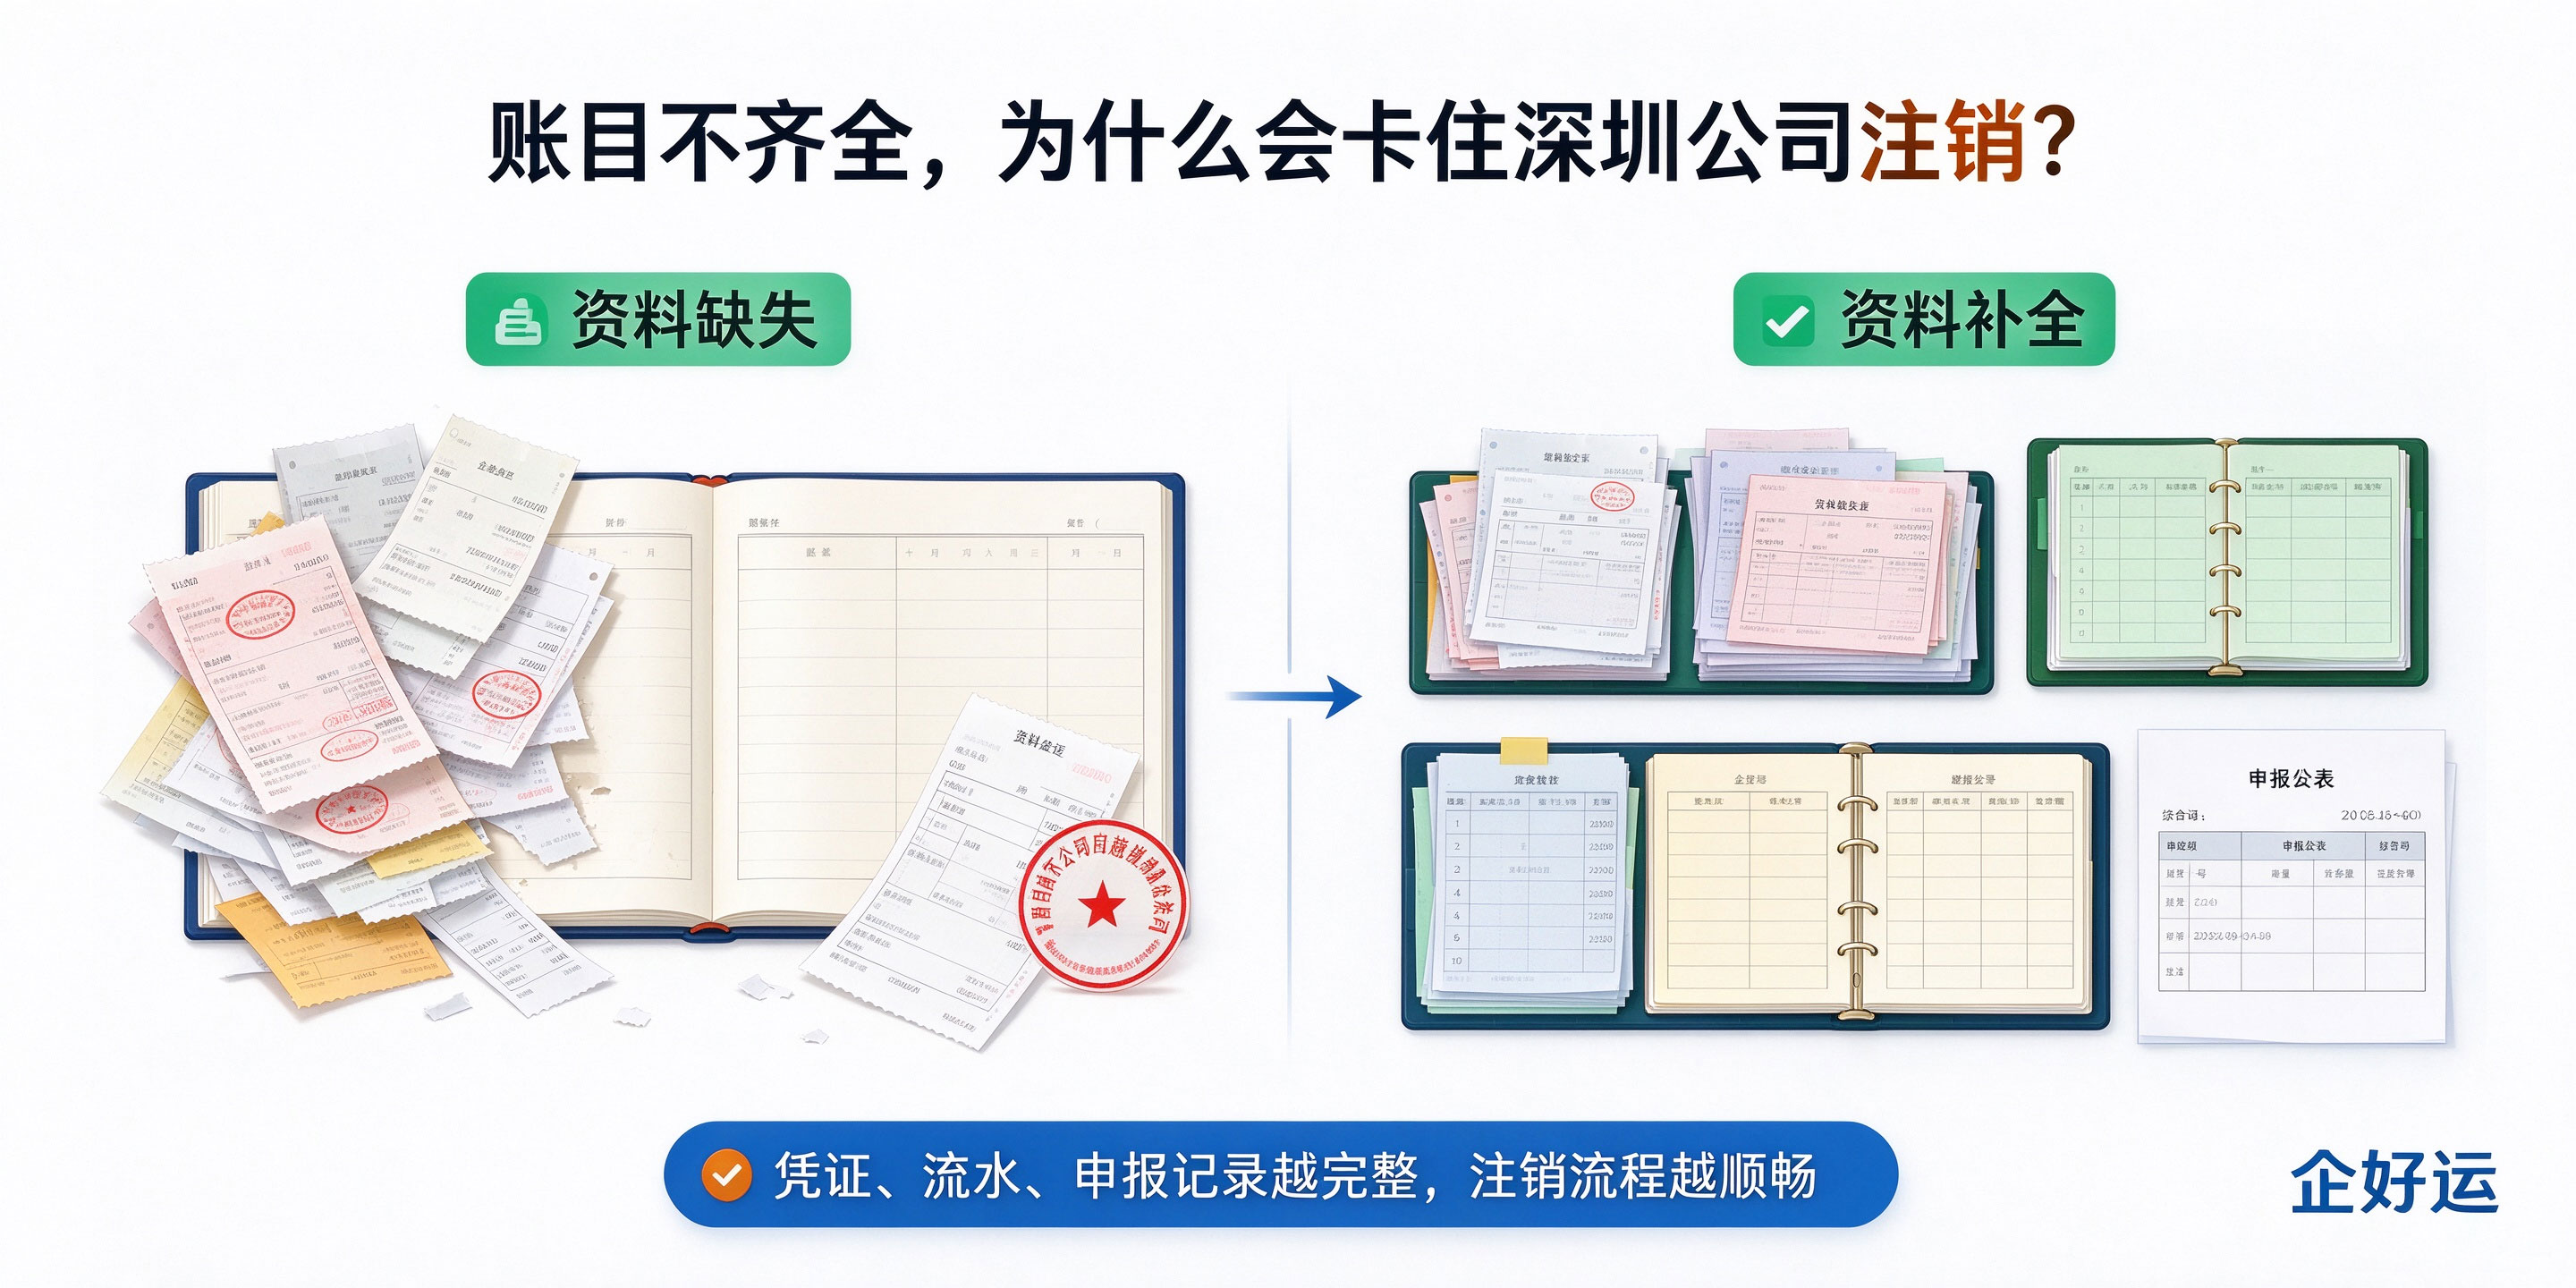
一是票据凭证缺失。
发票、合同、工资表、报销单据长期没归档,或者中途换过几任会计,资料断档。
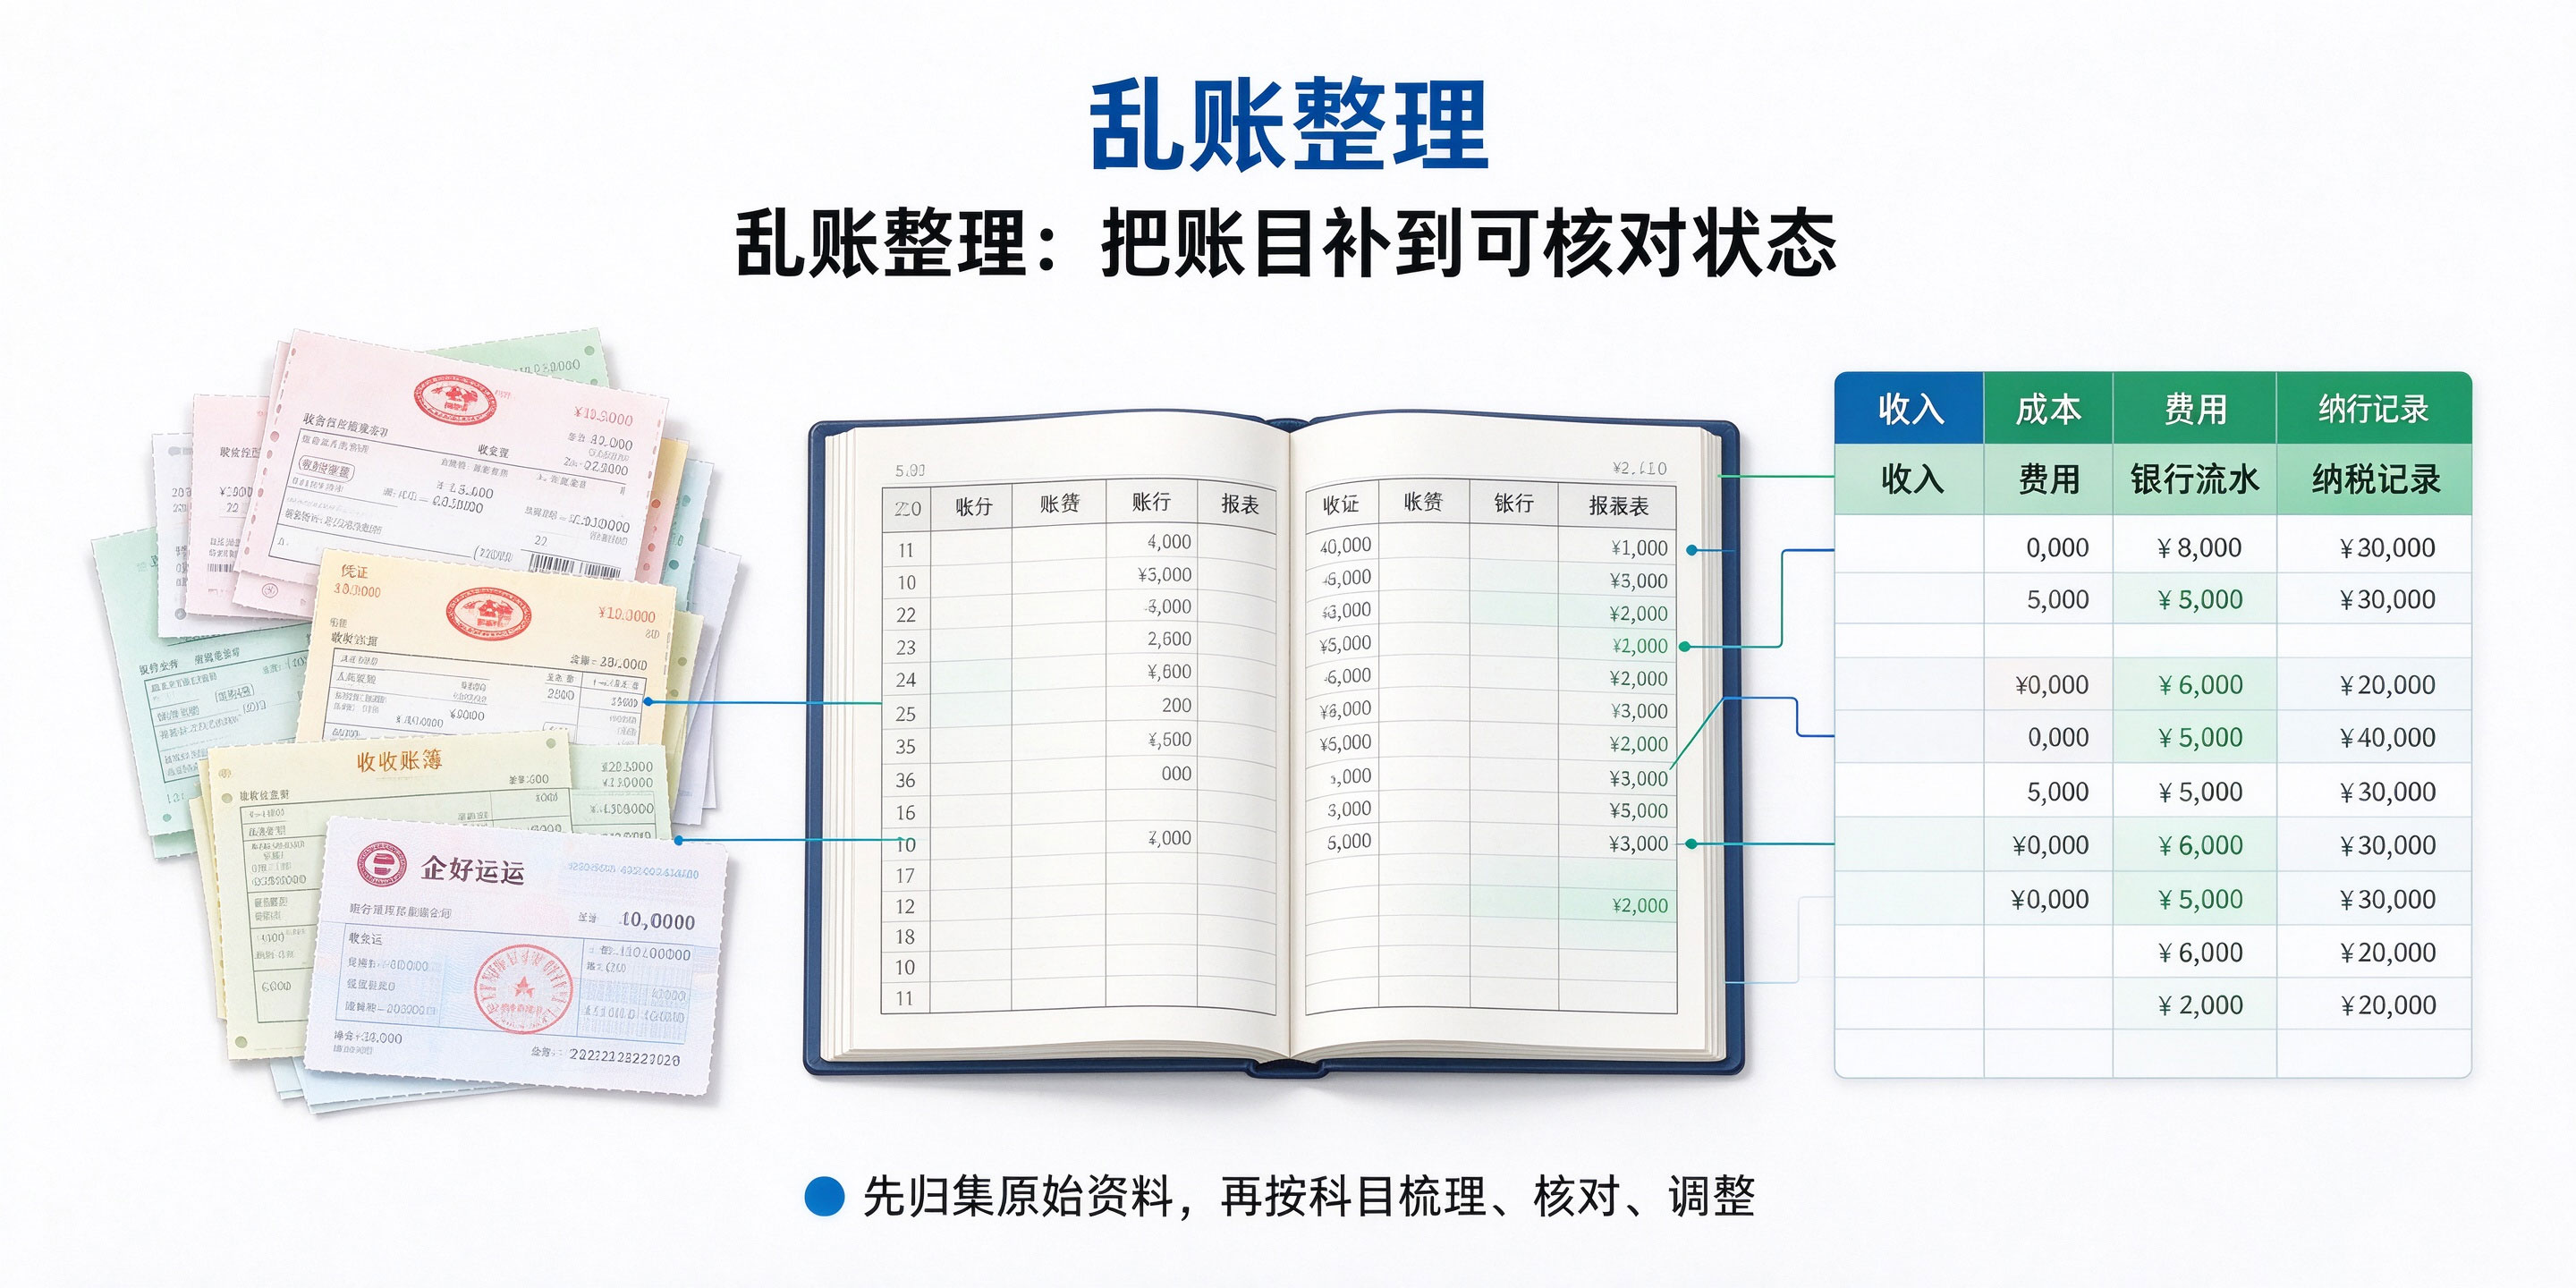
这类问题靠的是重新归集:向开票方补打发票、从银行调取回单、用合同和物流记录还原业务真实性,再按年度装订成册。
缺得越多,还原难度越大。
二是银行流水与账面不符。
有些公司私户收付款,或者公户长期只走现金,账面余额和银行对账单对不上。
要把每一笔进出对上业务,做出资金流水与账务的勾稽,这一步做不实,后面申报的数据就站不住脚。
三是申报记录缺失。
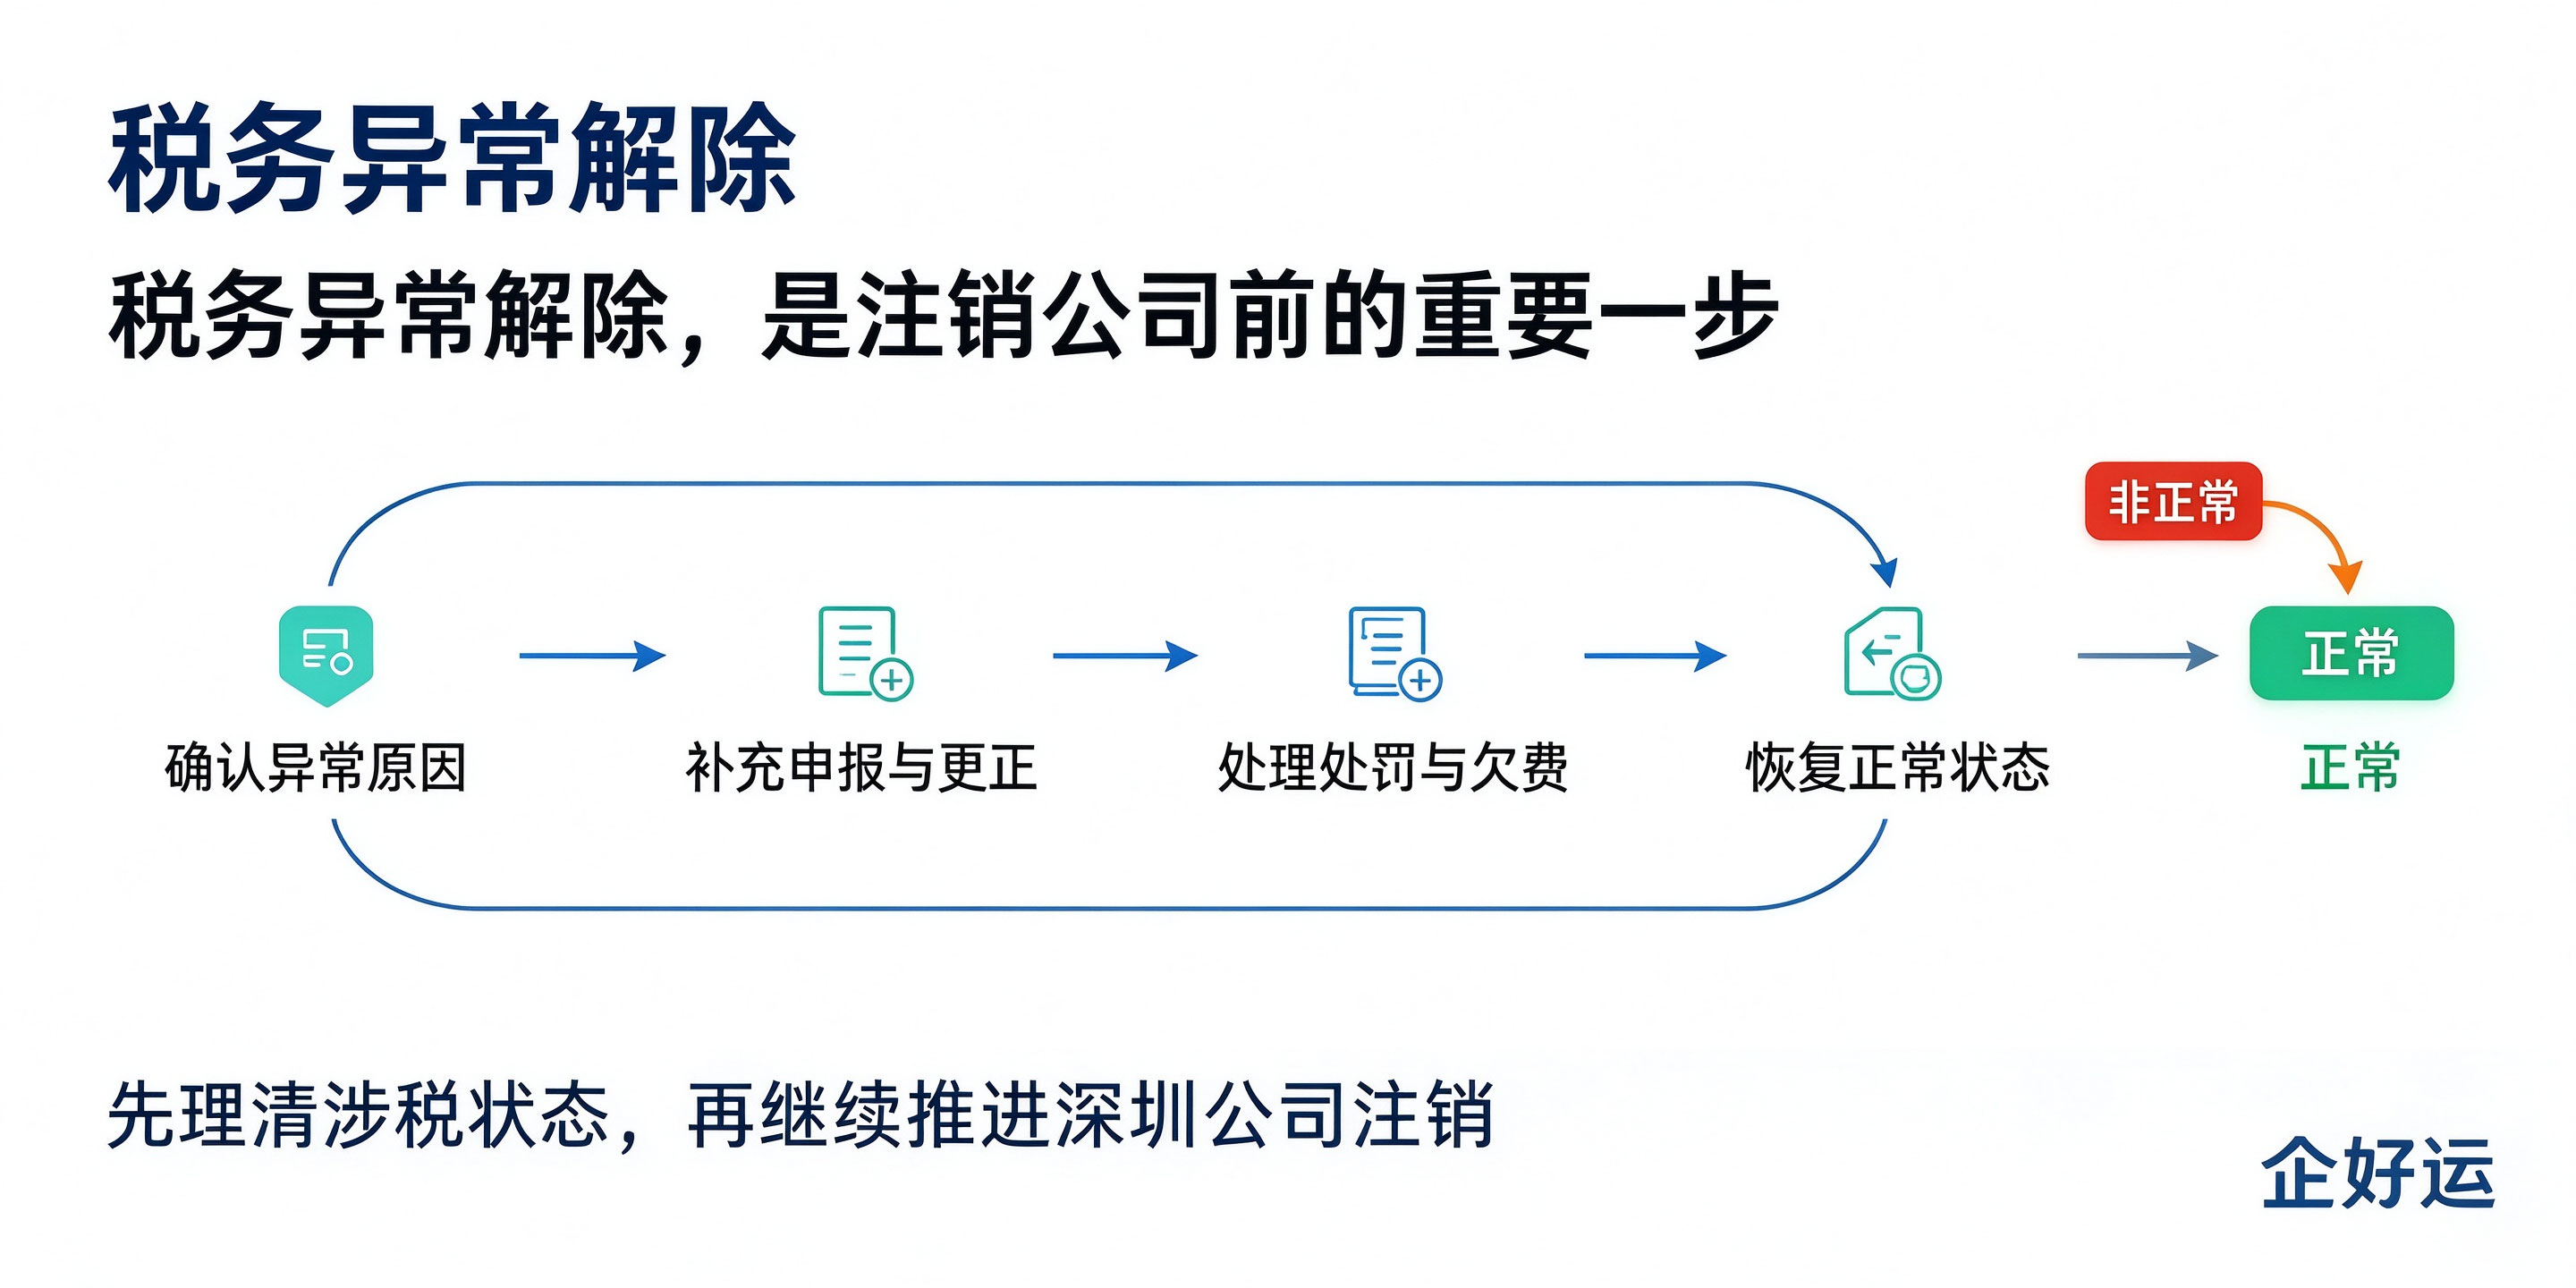
长期零申报、逾期未申报,或者干脆没做过税种核定,导致税务系统里处于非正常状态。
这种情况先要补申报,再申请税务异常解除,之后才能进入清税环节。
三种情况常常同时出现,所以正规做法是先做一轮乱账整理,把账做实、把数对平,再谈申报和解除。
三、顺序千万别弄反:整理、解除、清税、注销
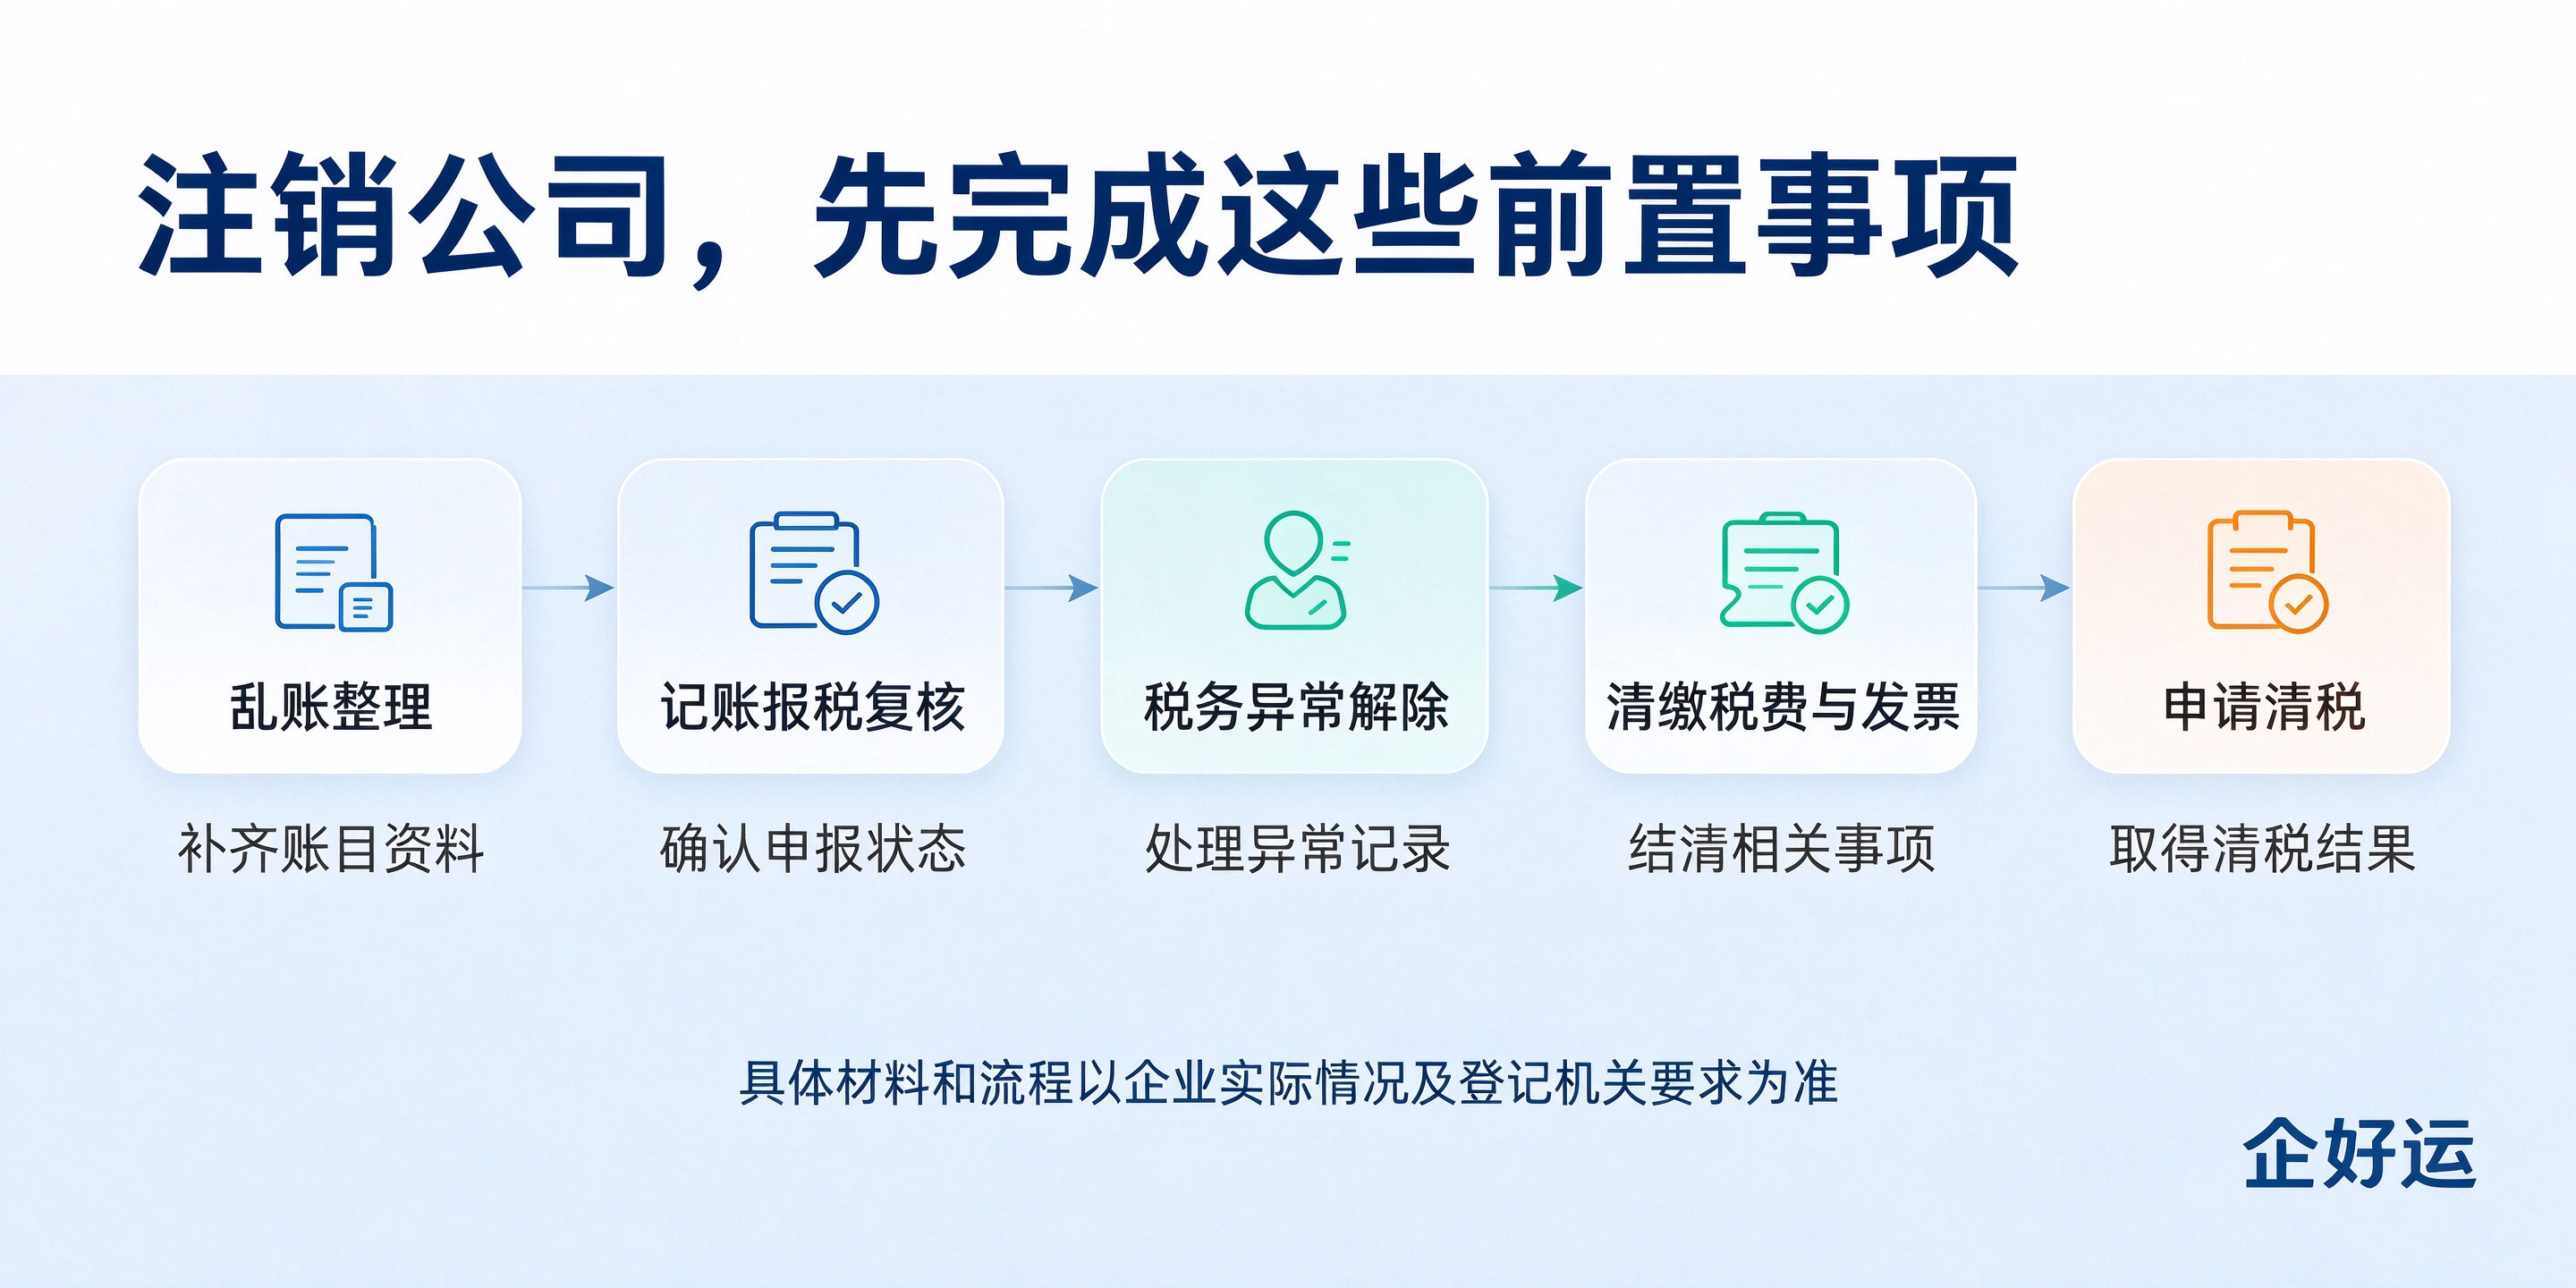
- 乱账整理:归集资料、重建账簿、核对资产负债,出具可核查的账务结果;
- 补申报与税务异常解除:按税种补齐漏报月份,缴清税款、滞纳金与罚款,恢复正常状态;
- 税务清税:向税务机关申请清税,取得清税证明;
- 工商注销:清算备案、登报或国家企业信用信息公示系统公告、递交注销申请、缴销营业执照。
顺序颠倒的典型后果,是异常还没解除就去递交材料,被退回后重新排队,时间反而更长。
日常的记账报税如果从一开始就规范,做账、报税、申报、归档各环节留痕,注销公司时就不会出现这种被动局面。
四、自己办还是找专业机构,算的是时间账
如果公司只有一两年、票据基本齐全、也没有逾期,自己跑完注销公司全流程可行,成本主要在跑腿。
但账目断了三五年、涉及多个税种、还存在非正常户记录时,老板个人很难在窗口一次性说清楚,
来回补材料的时间往往以月计,深圳公司注销也就一拖再拖。
企好运在深圳做工商与财税服务,处理过不少账目残缺、需要先做乱账整理的注销个案:
先由会计团队把旧账重新梳理,再按税种补申报、办税务异常解除,再衔接清税与工商注销,让企业少走回头路。
企好运的财务顾问团队也会在整理阶段同步排查风险点,避免补完账又冒出新的异常,也让日常的记账报税回到规范轨道。
对老板来说,真正要算的不是服务费,而是搁置期间持续增加的滞纳金和被关联限制的机会成本。
需要提醒的是,任何机构都无法承诺"一定能注销",能不能走完,取决于账目能否还原、税款能否结清,这一点要提前有预期。
五、关于账目与注销的常见问题
1. 账本和凭证全丢了,还能注销吗?
可以尝试补救,但要先重建账务。通过银行流水、发票底账、合同与往来记录还原业务,再据实申报。
完全无法还原的年份,处理难度会明显上升,建议先做评估再决定是否启动。
2. 公司好几年没报税,是不是直接注销就行?
不行。长期未申报通常已形成非正常状态,需要先补申报、缴清税款和滞纳金,完成税务异常解除后才能清税。
3. 注销过程中被要求补账,费用高吗?
取决于断档年限和资料完整度。年限越长、票据越少,工作量越大。
像企好运这类正规机构会在评估后给出书面报价,而不是先低价接单再逐项加钱。
4. 不注销、一直放着会怎样?
未申报会持续产生滞纳金,企业可能被列入非正常户甚至吊销,法定代表人后续注册公司、办理贷款、出行等都可能受限。
这也是深圳公司注销拖着不办很常见的代价,放任的成本通常高于尽早处理。
5. 注销前还需要注意什么?
确认没有未结清的债务与担保、银行账户已处理、社保公积金已停缴,账簿凭证按规定保存,避免注销公司后仍被追责。
< 上一篇:【企好运】深圳空壳公司放任不管,比注销成本更高?
> 下一篇:暂无