公司注册

 记账报税

 商标版权

 资质办理

 上市辅导

 体系认证

 综合服务
 您所在的位置:
做海外B2B的企业主,十有八九动过这个念头:国内主体接单,客户总在付款条款、合同主体、平台准入上卡一道,
于是想着注册一家美国公司,把“身份”换一换。
这个思路本身没错,但真正的问题不在于要不要办,而在于办完之后你未必扛得住随之而来的那套规则。
下面这五个风险点,是企好运见过最多人踩坑的地方。
一、注册地选错,主体真实性先被打上问号
美国是州自治,各州对公司的年报要求、特许经营税、信息披露完全不同。
很多人听信“某某州免税”“某某州最便宜”就随手定了一个州,结果注册代理人是个虚拟信箱,公司地址一查是转运仓,
银行和客户做尽调时直接把这家公司标成空壳。
海外B2B尤其看重主体可信度,对方采购部门会查你的注册地址、注册代理人是否常驻该州、公司是否按时年报。
地址和代理人是“合规底座”,为了省几百美金把它做成形式,后面补都补不回来。
美国公司注册的第一步,其实是先确认你的业务形态、收款方式、是否有美国投资人,再去匹配州和公司类型,而不是反过来。
二、税务链条没接上,收款之后麻烦才开始
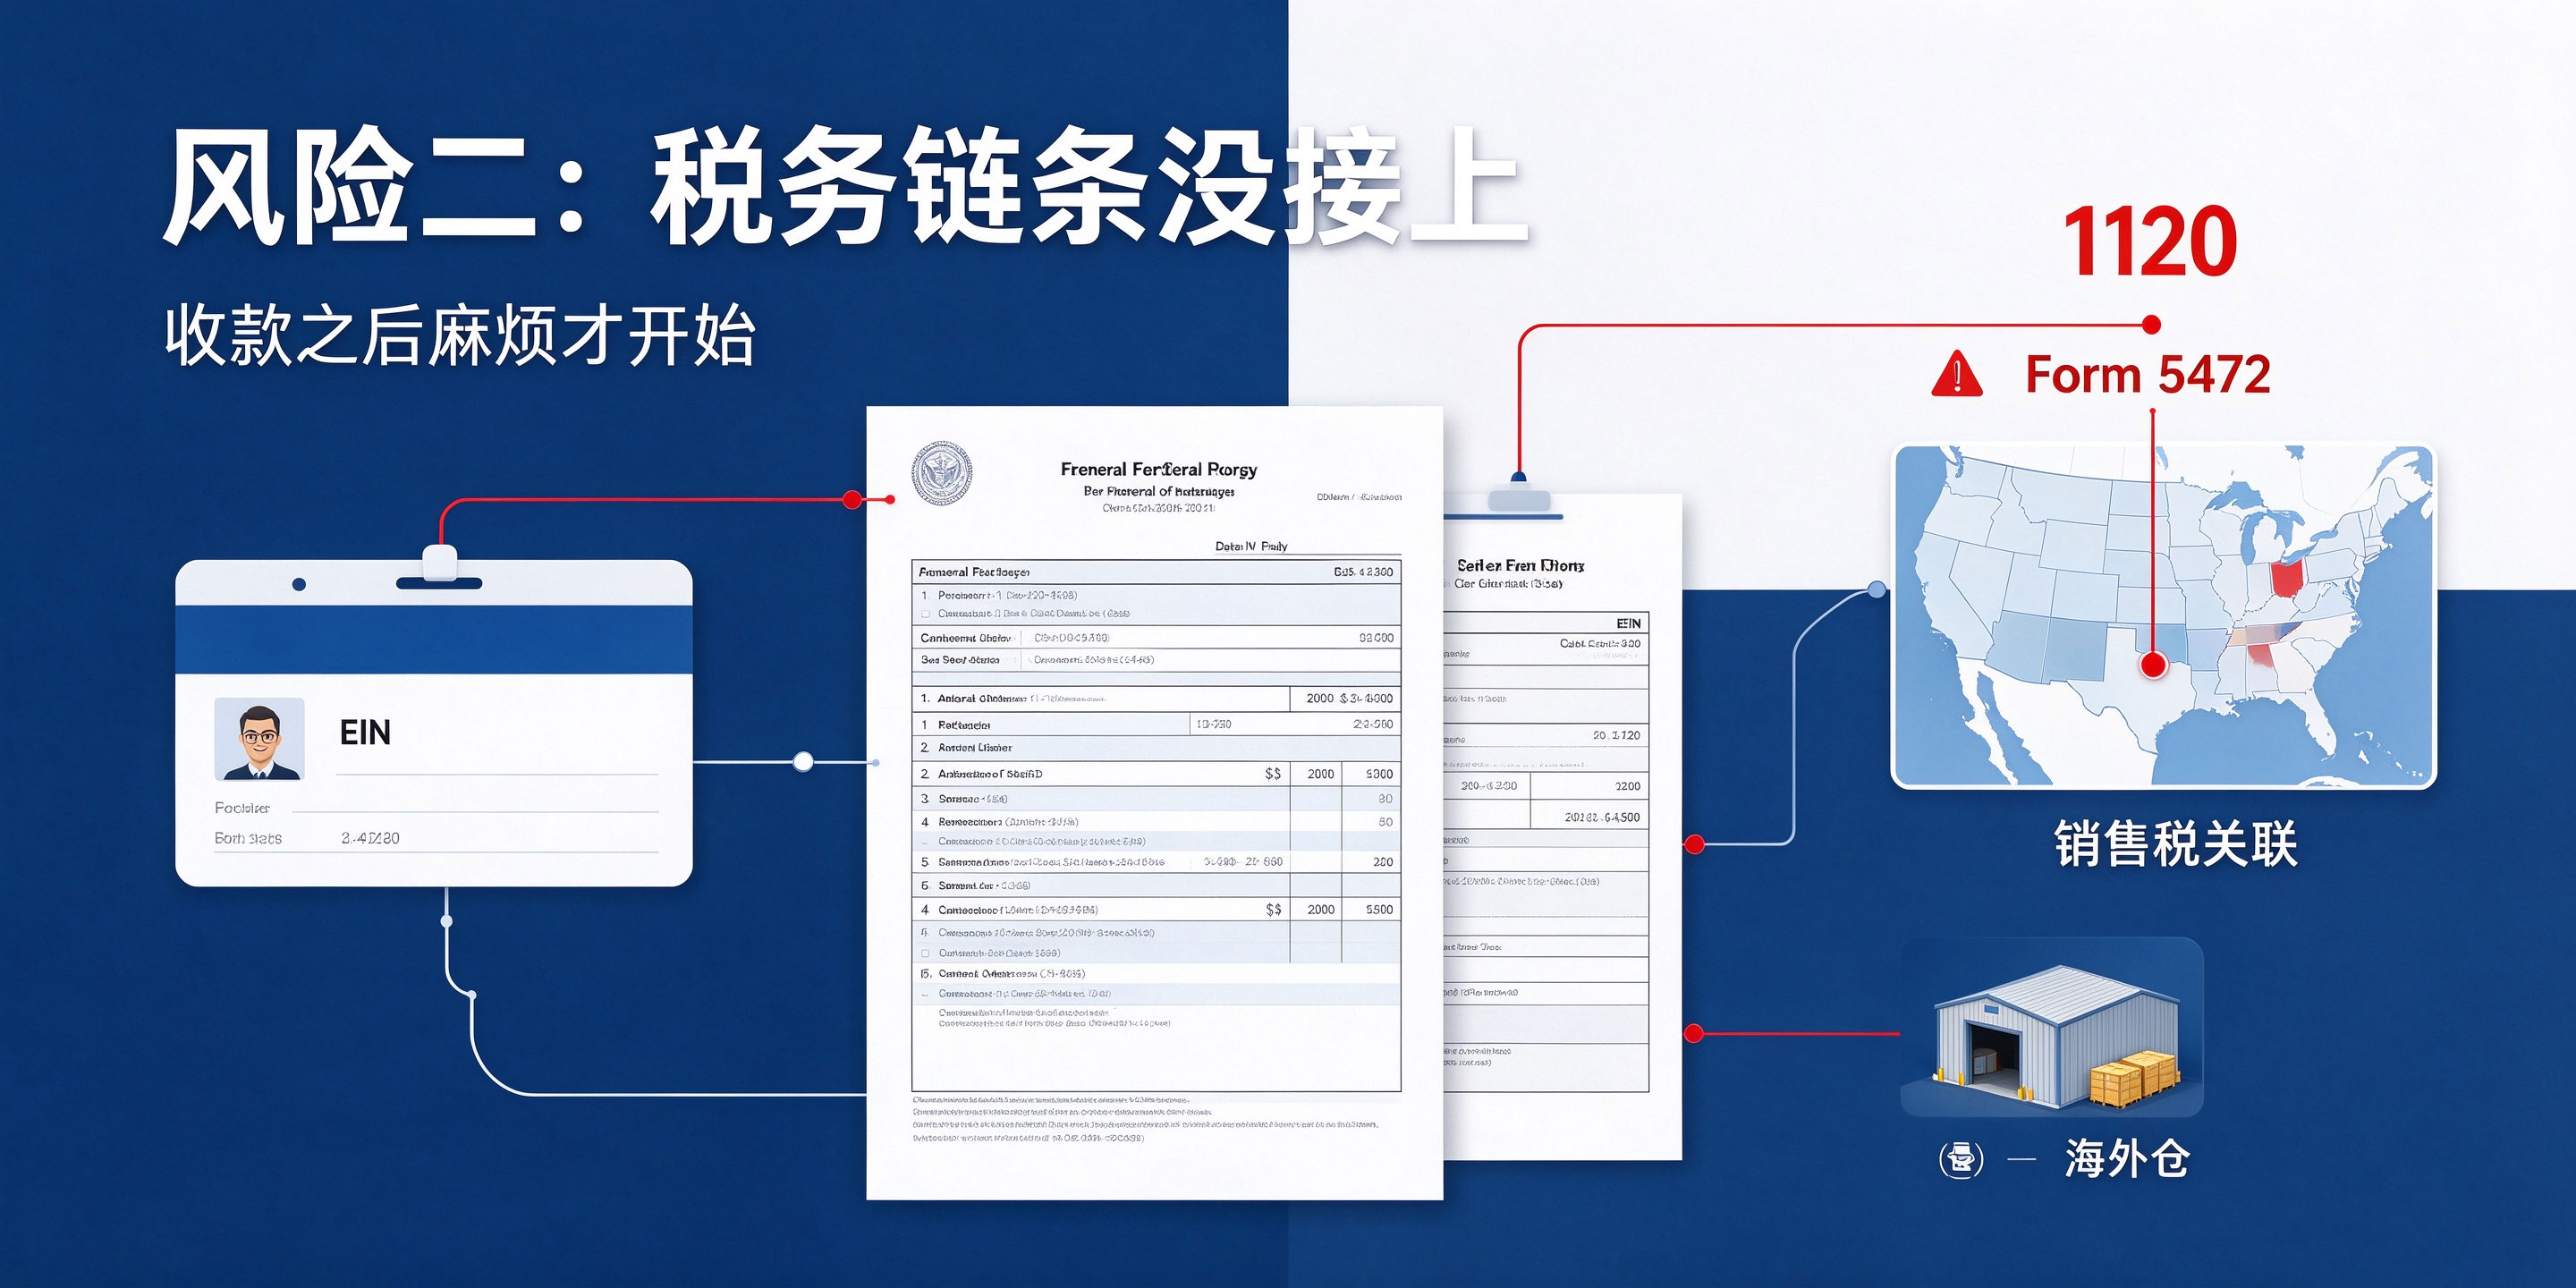
这是最容易被低估的一块。美国公司一旦成立,就不是“注册完放着”的状态:需要申请雇主识别号(EIN),需要按年度申报联邦税表;
如果非美国居民持股达到一定比例,还要就关联交易单独申报 Form 5472 并附模拟的 1120 表,漏报的罚金是按年累加的,起步就是两万多美元级别。
做B2B还牵扯销售税关联问题——只要你在某州有仓库、有员工、有库存,或销售额和交易笔数超过该州门槛,就可能被认定需要代收代缴。
很多企业主以为“我没有美国客户就不用管”,但B2B的货一旦进了美国海外仓,关联就已经形成了。
合规纳税不是可选项,能不能把申报节点排清楚,才是注册美国公司之前该算的账。
三、银行开户与收款通道,比注册更难
注册只要几天,开户可能要几个月,而且越来越紧。
美国银行对非居民持股公司做 KYC 时,会看公司文件是否齐全(注册证书、运营协议、EIN 确认函)、
受益所有人信息是否申报、业务是否真实可解释。
资料不齐、地址可疑、业务描述含糊,账户就开不下来,或者开下来后被风控冻结。
B2B 交易金额大、笔数少,一旦账户被冻,货款卡在中间,客户关系也一起受损。
所以别把开户当成注册的附属动作,它是独立的一关,需要提前准备业务证明材料和收付款路径的说明。
四、合同、商标与产品合规,三条线必须对齐
B2B 客户签合同认的是主体,报关认的是主体,开发票、收款也认的是主体。
这四者一旦不一致,轻则客户财务不认账,重则影响退税和结汇。
同时,美国商标是使用在先原则,你不注册,被别人抢注后可能反过来被投诉下架。
产品端还有一层:电子类涉及 FCC,食品接触材料与化妆品涉及 FDA,儿童用品涉及 CPSC,加州还有 Prop 65 的警示要求。
这些问题在样品阶段看不出,量产发货时才爆出来,整改成本极高。
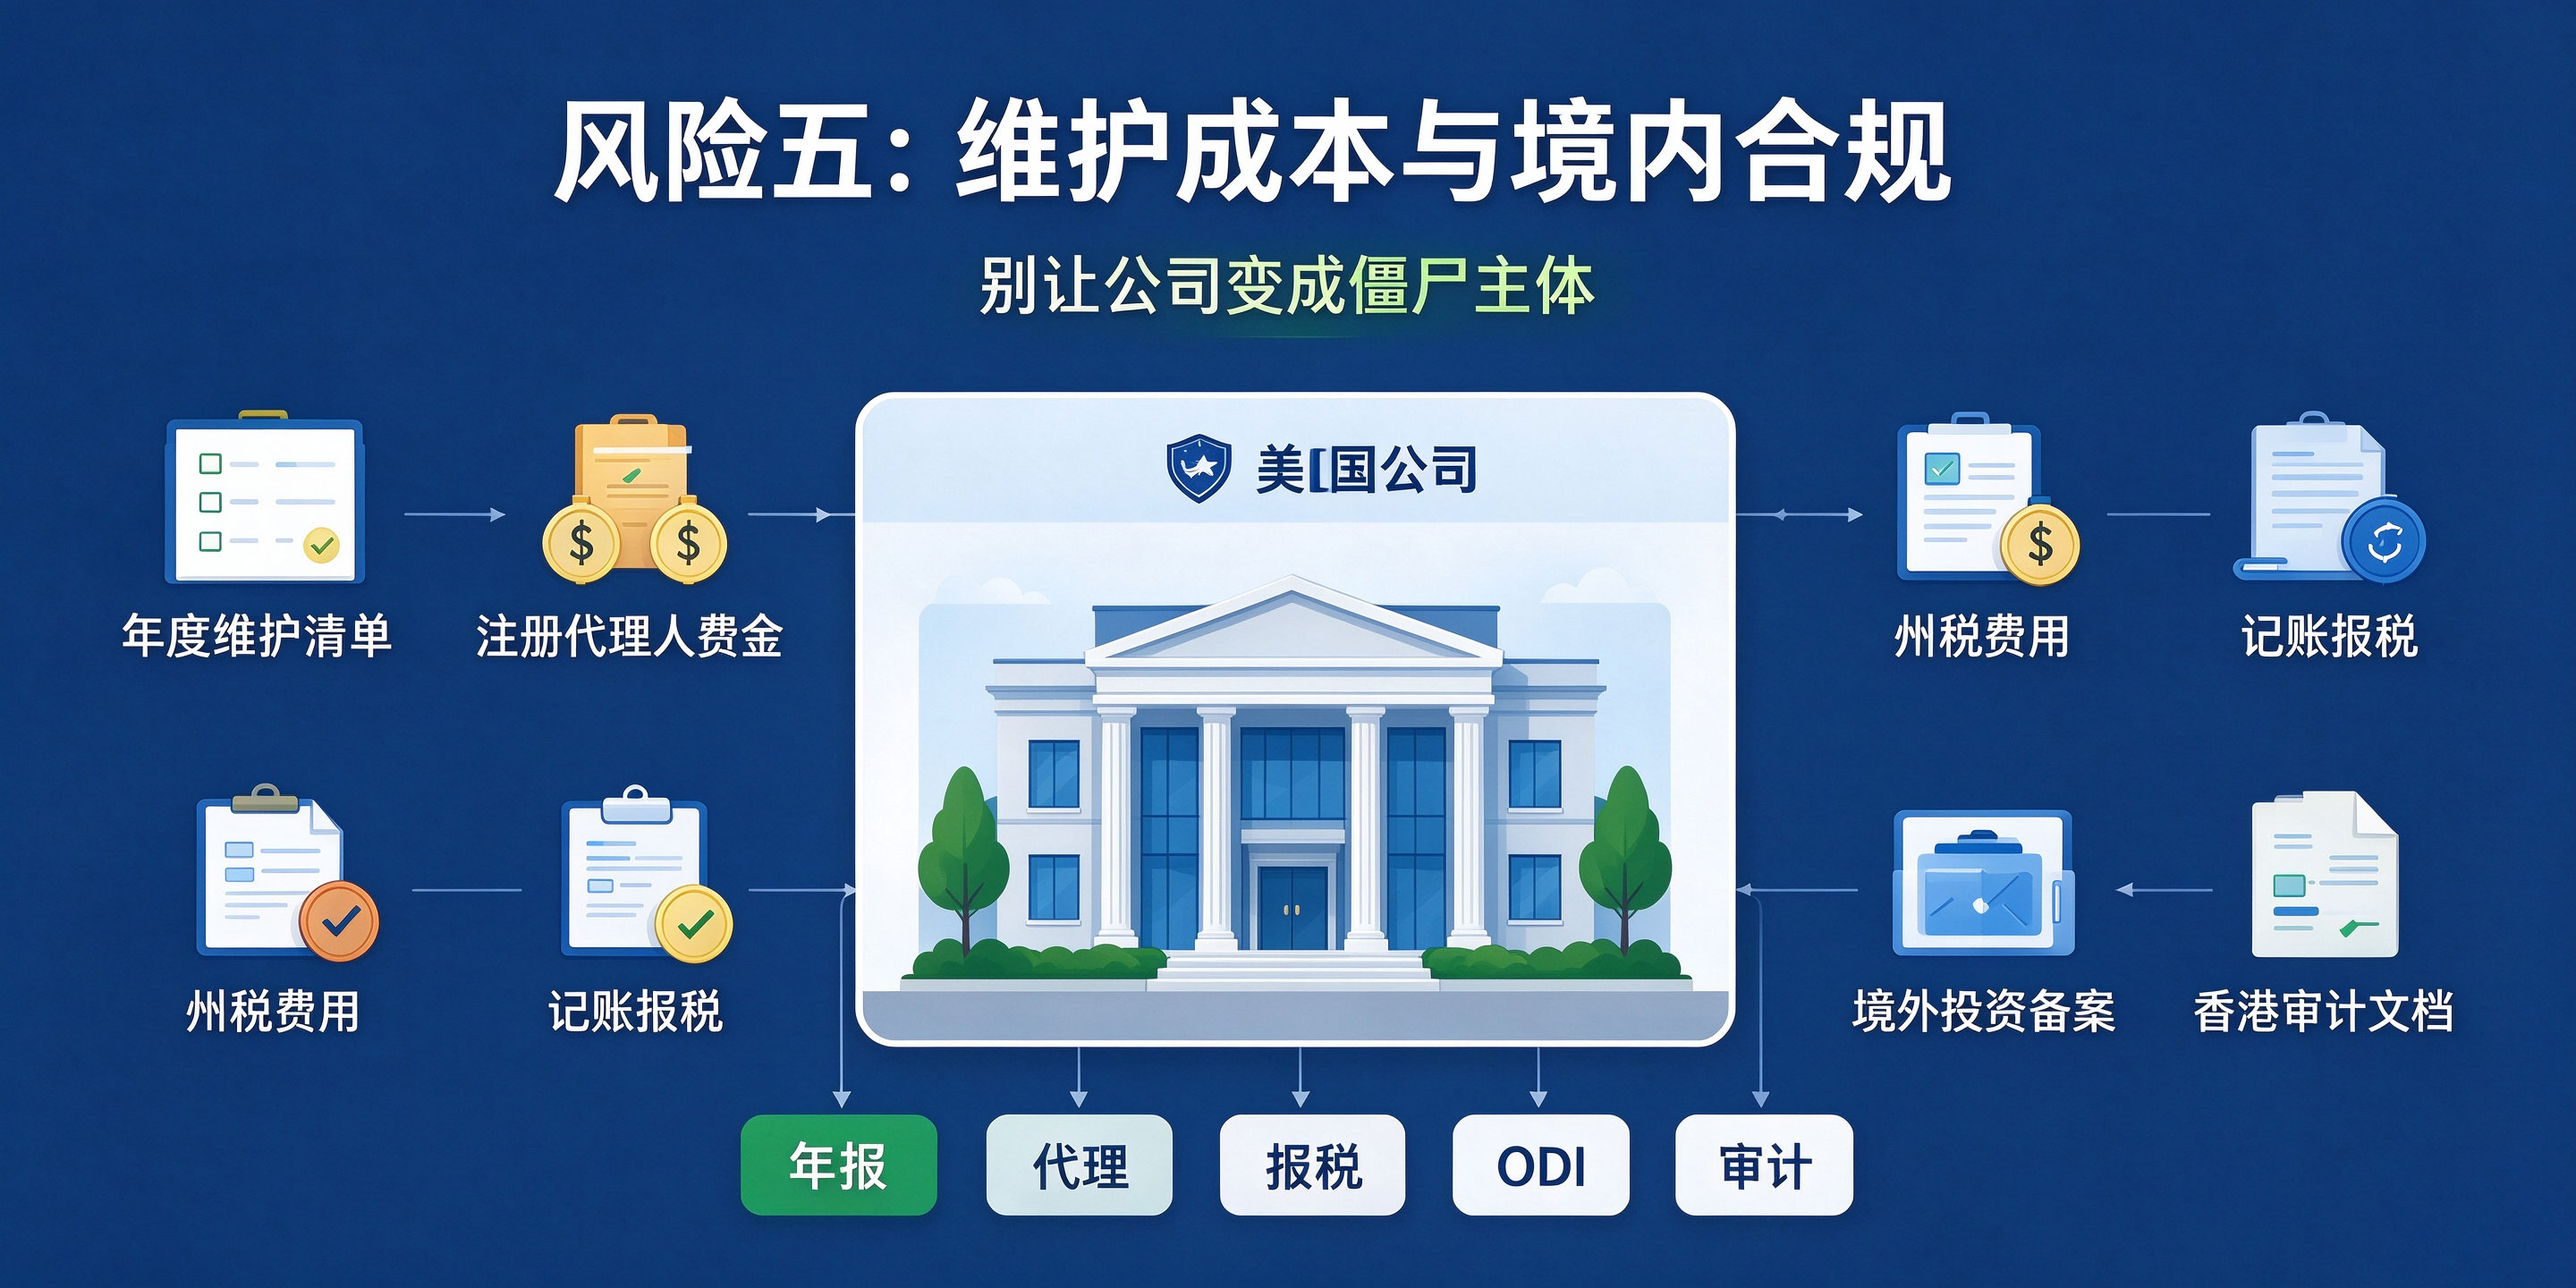
五、维护成本与“僵尸公司”,以及境内合规这一环
美国公司是有年费的:注册代理人、年报、州税、记账报税,一年几百到几千美金不等;不年报会被罚、被吊销,吊销后想恢复又是一笔钱。
更关键的是境内这一头——如果出资方是境内公司,需要办境外投资备案;如果是个人出资,涉及个人境外投资的外汇登记。
这一步没做,资金出去的路径就不干净,后面利润回流、股权变动都会卡住。
想做长远,建议同时把香港主体的审计与关联交易口径一起规划,两条腿走路更稳。
六、怎么把风险控制在前端
先做三件事:
一是把资金来源和出境路径确认清楚,再谈注册;
二是把业务链条倒推一遍,从客户签约、报关、收款、报税到年报,看哪一环缺人缺材料;
三是把主体、地址、账户、商标一次性配齐,别分批上。
这三点做完,注册美国公司才是一件“可控的事”,而不是赌运气。
七、FAQ(常见问题)
Q1:注册美国公司一定要本人去美国吗?
不需要。注册、申请 EIN、开立部分银行账户都可以远程办理,但银行开户的远程政策各行不同,
部分银行仍要求视频面签或到场面谈,需要提前确认。
Q2:公司注册后没有业务,也需要申报吗?
需要。即使零收入,也要按年度做税务申报和州年报,非居民持股达到比例还需提交 Form 5472。
长期不申报会被累计罚金,并可能被吊销主体资格。
Q3:用美国公司做B2B,能省税吗?
不能这样理解。美国公司要按当地规则合规纳税,跨境业务还涉及销售税关联判断。
合理的是“把申报做对、把成本结构设计清楚”,而不是设想少缴。
Q4:先注册公司还是先做商标?
建议同步规划。美国采用使用在先原则,越早提交越有利;公司主体确定后即可着手商标检索与申请,避免品牌做大后被抢注。
< 上一篇:【企好运】国内外贸公司设立美国子公司怎么注册?流程、材料与合规要点
> 下一篇:暂无